Ein Gastbeitrag von Leo Lugner
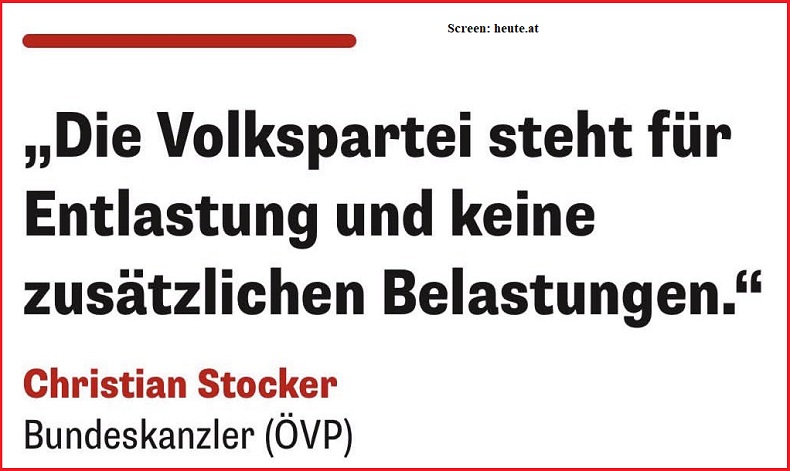
Die Bundesregierung aus ÖVP, SPÖ und NEOS hat seit 2025 zahlreiche Steuer- und Abgabenmaßnahmen beschlossen. Dazu zählen neue Belastungen, höhere Steuern und die Streichung steuerlicher Begünstigungen. Hier die wichtigsten Maßnahmen im Überblick, auf Grundlage der veröffentlichten Gesetzesbeschlüsse des Bundes und des Budgetbegleitgesetzes 2027–2028.
1. Motorbezogene Versicherungssteuer für Elektroautos: Abschaffung der bisherigen Steuerbefreiung.
2. Wettgebühr: Erhöhung von 2 auf 5 Prozent.
3. Umwidmungszuschlag: Einführung eines Zuschlags von 30 Prozent auf bestimmte steuerpflichtige Grundstücksgewinne.
4. Stiftungseingangssteuer: Erhöhung der Besteuerung von Zuwendungen an Privatstiftungen.
5. Glücksspielabgaben: Erhöhung bestimmter Glücksspielabgaben.
6. Bankenabgabe: Erhöhung der Stabilitätsabgabe und Verlängerung des Sonderbeitrags der Banken.
7. Energiekrisenbeiträge: Verlängerung der Sonderabgaben auf Strom und fossile Energieträger.
8. Tabaksteuer: Erhöhung der Verbrauchsteuer auf Tabakprodukte.
9. Alkoholsteuer: Anhebung der Alkoholsteuer.
10. Paketabgabe: Einführung einer Abgabe von 2 Euro auf bestimmte Paketzustellungen.
11. Spitzensteuersatz: Verlängerung des Einkommensteuersatzes von 55 Prozent für Einkommen über einer Million Euro bis 2029.
12. Photovoltaikanlagen: Vorzeitiges Ende des Nullsteuersatzes; grundsätzlich wieder 20 Prozent Umsatzsteuer.
13. Kalte Progression: Aussetzung des letzten Drittels der Inflationsanpassung der Einkommensteuer.
14. Kinderabsetzbetrag: Aussetzung der automatischen Inflationsanpassung.
15. Familienleistungen: Aussetzung der automatischen Inflationsanpassung unter anderem bei Familienbeihilfe, Mehrkindzuschlag und Kinderbetreuungsgeld für 2028.
16. Grunderwerbsteuer bei Share Deals: Ausweitung der Besteuerung von Immobilientransaktionen über Gesellschaftsanteile.
17. Telearbeitspauschale: Abschaffung der steuerlichen Begünstigung.
18. Arbeitsplatzpauschale: Abschaffung der steuerlichen Pauschale für bestimmte betriebliche Aufwendungen im Zusammenhang mit einem Arbeitsplatz zu Hause.
19. Investitionsbedingter Gewinnfreibetrag: Einschränkung der begünstigten Wirtschaftsgüter auf Realinvestitionen.
20. Altgrundstücke: Senkung der pauschalen Anschaffungskosten bei bestimmten Grundstücken, wodurch bei einem Verkauf die steuerpflichtigen Gewinne steigen können.
21. Emissionsfreie Firmenfahrzeuge: Einführung eines steuerlichen Sachbezugs für bestimmte Fahrzeuge mit null CO₂-Emissionen.
22. NoVA bei Fahrzeugimporten aus Drittstaaten: Änderung der Berechnung für bestimmte importierte Kraftfahrzeuge.
23. Klimabonus: Abschaffung der bisherigen Auszahlung.
24. Pensionisten: Erhöhung des Krankenversicherungsbeitrags von 5,1 auf 6 Prozent.
25. Bildungskarenz: Abschaffung des bisherigen Modells und Ersatz durch eine neu ausgestaltete Weiterbildungsregelung.
******